マイホーム総予算 いくら必要?
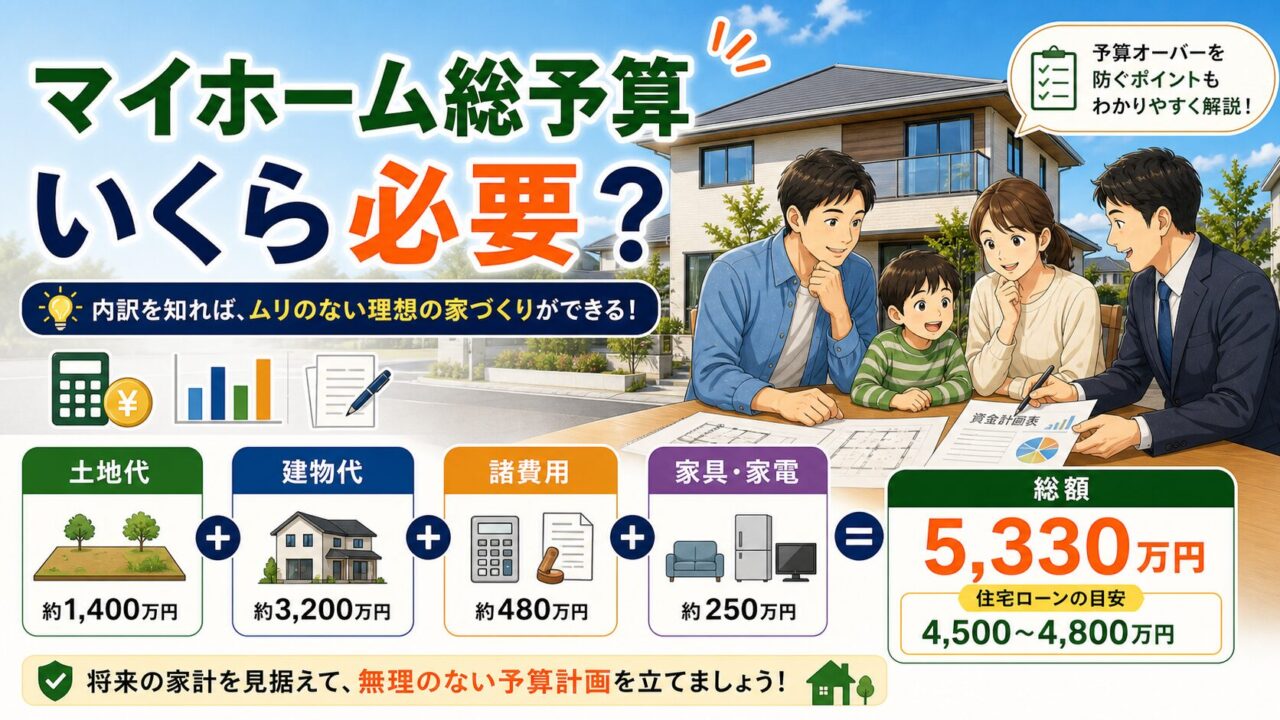
「で、結局ぜんぶでいくらかかるの?」
家を考えはじめて、最初にぶつかるのがこれだと思います。
建物の値段だけ見て進めると、あとから土地代・諸費用・オプションが次々に乗ってきて、気づけば大幅に予算オーバー。これは本当によくある話です。
うちも、愛知県の郊外で建てて土地+建物+諸費用で約5,150万円。さらに家具・家電に約180万円かかりました。とくに付帯工事費とオプションが、想定よりかなりふくらみました。
この記事では、そんなうちの実例もまじえて、マイホームの総予算の内訳をまとめます。最初に「総額いくらか」をつかんでおくだけで、後悔はかなり減らせます。
~この記事の内容~
総予算はこの3つの合計
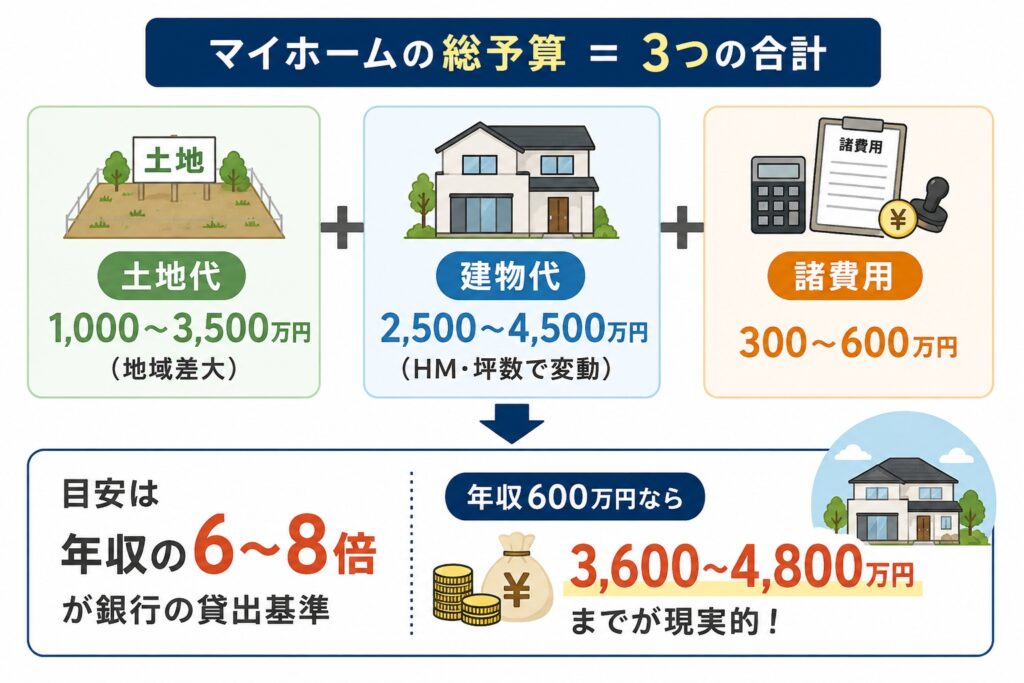
マイホームの総予算は、大きく分けるとこの3つの合計です。
- 土地代:1,000〜3,500万円(地域でかなり違う)
- 建物代:2,500〜4,500万円(ハウスメーカーや坪数で変わる)
- 諸費用:300〜600万円
銀行が貸してくれる目安は、年収の6〜8倍。年収600万円なら3,600〜4,800万円くらいです。
よくある落とし穴は、家具・家電の予算を入れ忘れること。これだけで、最初の想定と100万円以上ずれることも珍しくありません。
打ち合わせが始まる前に、「総額いくらまでなら無理なく払えるか」を家族でしっかり話しておく。これが後悔しないための第一歩だと思います。
土地代の相場(2026年)
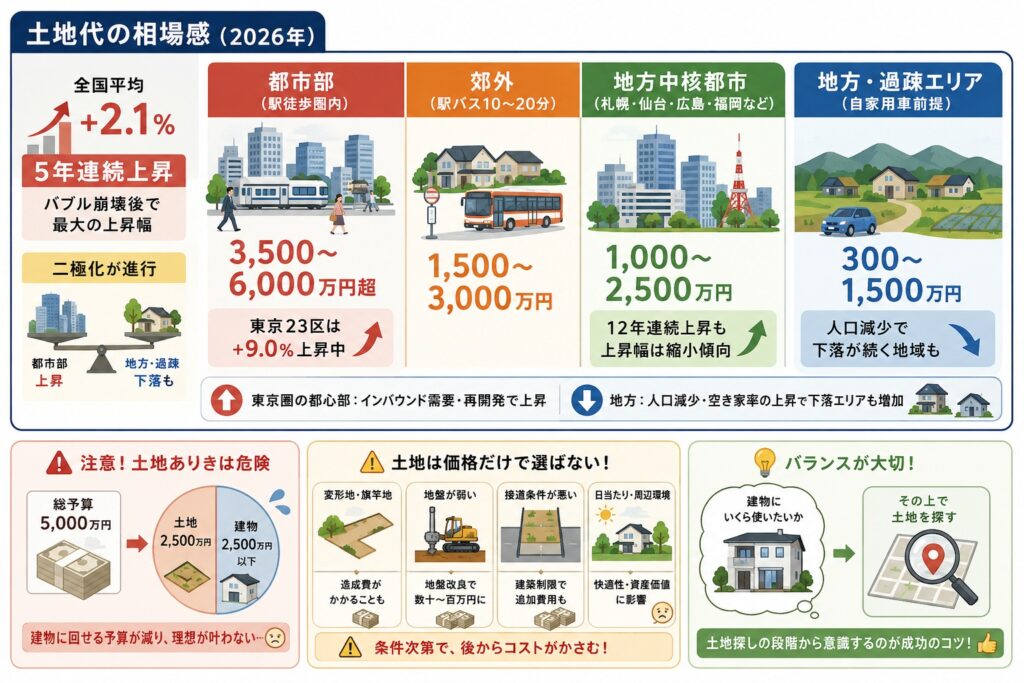
2026年の公示地価では、住宅地が全国平均で前年比+2.1%、5年連続の上昇でした。バブル崩壊後で最大の上がり幅です。
ただ、上がっているのは主に都市部や便利なエリアだけ。地方や過疎のエリアとの二極化がさらに進んでいるのが、2026年の特徴です。
エリア別の目安はだいたいこんな感じです(50坪前後の住宅用地の場合)。
- 都市部(駅から歩ける):3,500〜6,000万円超(東京23区は+9.0%)
- 郊外(駅からバス10〜20分):1,500〜3,000万円
- 地方の中核都市(札幌・仙台・広島・福岡など):1,000〜2,500万円(12年連続上昇。ただ上がり幅は縮まってきている)
- 地方・過疎エリア(車が必須):300〜1,500万円(人口減で下がり続けている地域も)
東京圏の都心は、インバウンドや再開発で地価が上がり続けています。一方で地方は、人口減少や空き家の増加で、実際に値下がりしているエリアも増えています。同じ「地方」でも、中心部と郊外で差が広がっているので、相場はエリアを絞って調べるのがおすすめです。
気をつけたいのは、「土地ありき」で考えると、建物に使えるお金が減ることです。たとえば総予算5,000万円で土地に2,500万円使うと、建物に回せるのは2,500万円以下。理想の間取りや設備が入りきらない……ということになりがちです。
それと、土地は値段だけで選ぶと、あとからお金がかかることもあります。同じエリアでも、形が変わっていたり旗竿地だったり、地盤が弱かったりすると、地盤改良で数十〜百万円単位の費用が追加になることがあります。形・道路との接し方・地盤・日当たりなどは、しっかり確認しておいてください。
土地を探す段階から「建物にいくら使いたいか」を意識しておくと、バランスが取りやすくなります。
建物代の内訳
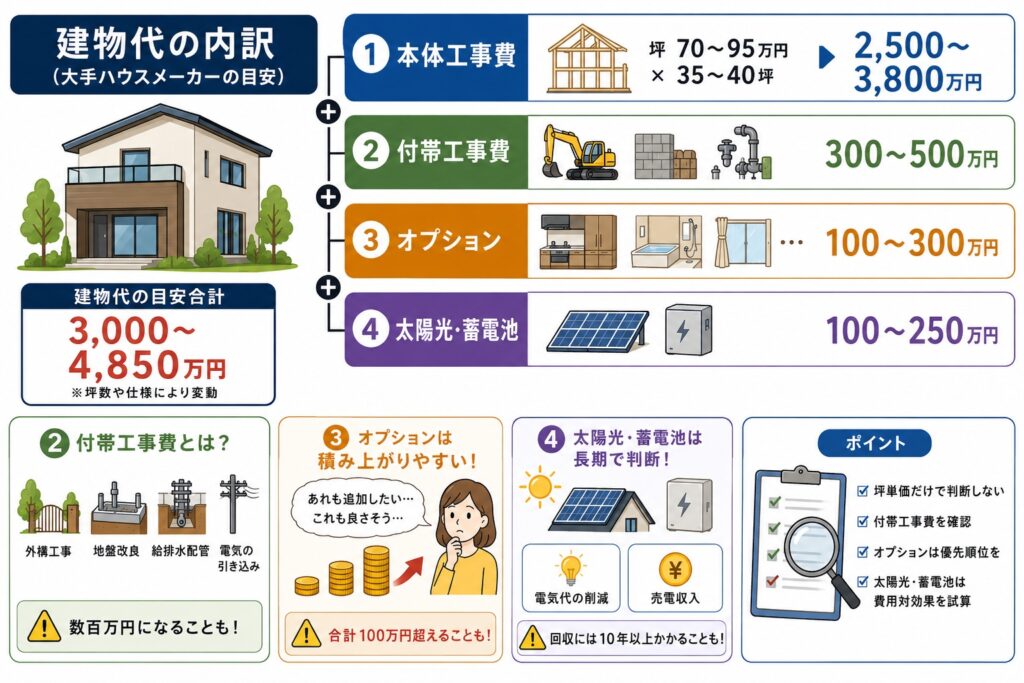
大手ハウスメーカーの場合の目安です。
- 本体工事費:坪70〜95万円 × 35〜40坪 ≒ 2,500〜3,800万円
- 付帯工事費:300〜500万円
- オプション:100〜300万円
- 太陽光・蓄電池:100〜250万円
本体工事費は、カタログの坪単価からざっくり計算できます。でも、「付帯工事費」と「オプション」が別にかかることを忘れないでください。うちがふくらんだのも、まさにこの2つでした。
付帯工事費は、外構・地盤改良・屋外の給排水の配管・電気の引き込みなど、建物本体以外に必要な工事のこと。項目が多くて、合計すると数百万円になることもあります。見積もりをもらったら、付帯工事費が入っているかどうか、必ず確認してください。
オプションは、打ち合わせが進むほど「あれも付けたい」が積み重なる項目です。注文住宅のおすすめオプション8選でも書きましたが、合計100万円を超えるのは珍しくありません。優先順位を先に決めておかないと、気づいたら大幅に予算オーバー、となりがちです。
太陽光・蓄電池は、電気代が減ったり売電収入があったりする一方で、初期費用も大きいです。元を取るのに10年以上かかることも多いので、費用対効果をしっかり計算してから決めるのがおすすめです。
諸費用の内訳
見落としがちなのが「諸費用」です。目安は総額の5〜10%。5,000万円の家なら、250〜500万円が諸費用でかかる計算です。
- 登記費用:30〜60万円
- 住宅ローンの手数料:30〜80万円
- 火災・地震保険:20〜40万円(10年分)
- 印紙税・不動産取得税:30〜50万円
- 仲介手数料(土地):取引額の3%+6万円
- 引っ越し費用:10〜30万円
- 家具・家電:100〜300万円
それぞれ少しだけ補足します。
登記費用は、土地と建物の持ち主を法務局に登録するための費用です。司法書士さんへの報酬も含まれます。自分で手続きすることもできますが、手間がかかるので、ほとんどの人は専門家に頼みます。
住宅ローンの手数料は、銀行によってかなり違います。「借りる額の2.2%」という定率型と、「数万〜数十万円」の定額型があって、定率型の方がだいたい高くなります。金利だけでなく、手数料も含めて比べるのが大事です。
火災・地震保険は、長期でまとめて払うと安くなることが多いです。10年一括で20〜40万円くらいが目安。地震保険は任意ですが、日本の地震の多さを考えると、入るかどうか一度はちゃんと考えておきたいところです。
仲介手数料は、不動産会社を通して土地を買ったときにかかります。上限は「取引額の3%+6万円(税別)」で、たとえば1,500万円の土地なら約51万円。売主さんから直接買う場合はかからないこともあるので、確認しておいてください。
家具・家電は、「今あるもので足りるでしょ」と思っていても、住みはじめると必要なものが次々に出てきます。引っ越しのタイミングにお金が集中するので、住宅ローンとは別に準備しておくのがおすすめです。
うちのリアルな金額(愛知県の郊外)
うちの実際の金額を公開します。
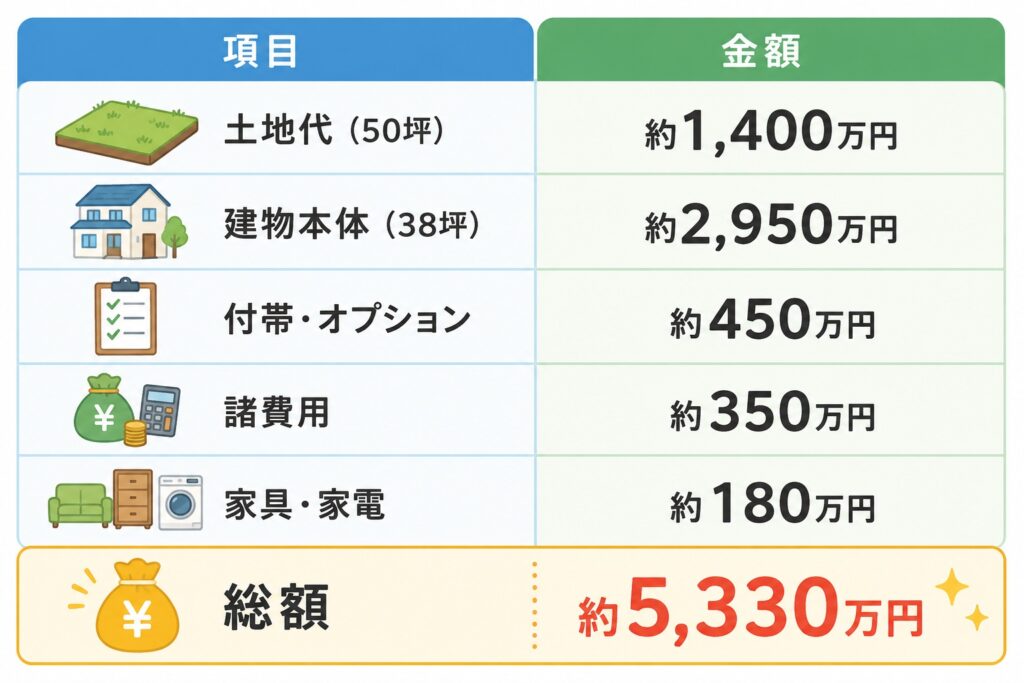
「土地+建物+諸費用」で約5,150万円。家具・家電は別にしています。
振り返ると、付帯工事費とオプションの合計(約450万円)が、想定よりかなりふくらんだのが正直なところです。打ち合わせが進むにつれて「これも付けたい」が少しずつ増えていって、気づいたら最初の見積もりより100万円以上増えていました。オプションの優先順位を最初に決めておけばよかった、と思っています。
家具・家電も、「引っ越してから少しずつそろえればいいか」と思っていたんです。でも住みはじめると、一気に必要なものが出てきて、結局約180万円かかりました。これも事前に見積もっておくべきでした。
予算オーバーを防ぐコツ
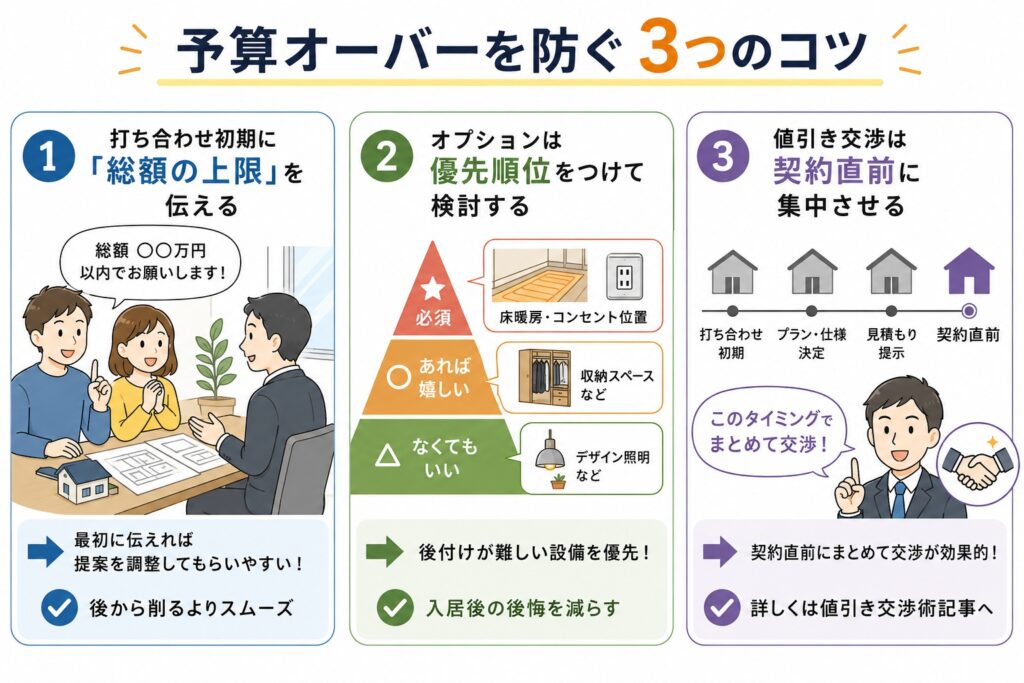
うちの反省をふまえて、とくに意識しておいてほしいことを3つ挙げます。
① 打ち合わせの最初に「総額の上限」を伝える
打ち合わせが進むほど、「これも入れたい」は増えていきます。担当さんに最初から「総額◯◯万円以内でお願いします」とはっきり伝えておくと、それに合わせて提案してもらいやすくなります。ちょっと言いにくいかもしれませんが、あとから削る方がずっとつらいです。最初に言っておく方が、結局スムーズです。
② オプションは優先順位をつける
オプションは「絶対ほしい・あればうれしい・なくてもいい」の3つに分けておくのがおすすめです。あとから付けにくいもの(床暖房・コンセントの位置・収納など)を優先すると、住んでからの後悔が減ります。おすすめオプションの記事も参考にしてみてください。
③ 値引き交渉は契約の直前にまとめる
値引きは打ち合わせの途中ではなく、契約の直前にまとめて交渉するのが効果的です。詳しくは値引き交渉術の記事に書いています。
住宅ローンはいくら借りる?
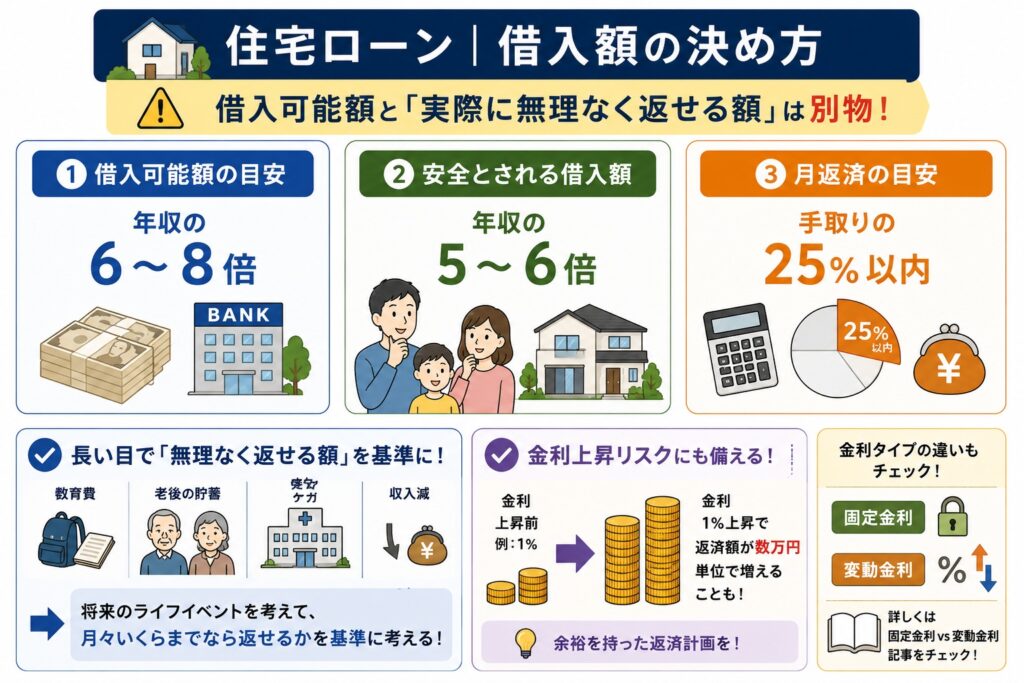
「借りられる額」と「無理なく返せる額」は、まったくの別物です。
- 借りられる額の目安:年収の6〜8倍
- 安全とされる額:年収の5〜6倍
- 毎月の返済の目安:手取りの25%以内
銀行が「貸せます」と言っても、それが「家計に無理のない額」とは限りません。住宅ローンは最長35年の長い契約です。子どもの教育費、老後の貯金、病気や収入が減ったとき。そういう将来のことも考えて、「毎月いくらまでなら返せるか」で決めるのが大事です。
それから、変動金利で借りると、金利が上がったときに毎月の返済も増えます。金利が1%上がるだけで、返済額が数万円変わることもあります。余裕を持った返済計画にしておいてください。固定と変動の違いは固定金利 vs 変動金利の記事に書いています。
補助金・税金の控除も忘れずに
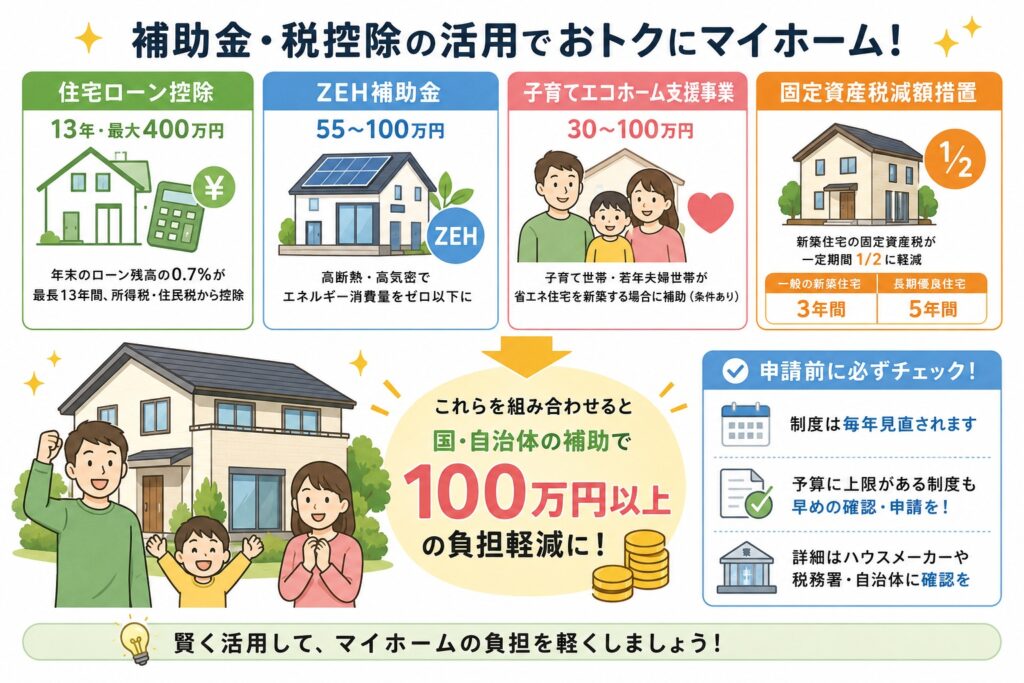
2025年時点で、新築で使える主な制度をまとめます。申請し忘れがないように、早めに確認しておくのがおすすめです。
- 住宅ローン控除(13年・最大400万円)
- ZEH補助金(55〜100万円)
- 子育てエコホーム支援事業(30〜100万円)
- 固定資産税の減額
住宅ローン控除は、毎年の所得税・住民税から一定額が差し引かれる制度です。最長13年間、年末のローン残高の0.7%が控除されます。控除額は家の省エネ性能で変わるので、ハウスメーカーや税務署に確認しておいてください。
ZEH補助金は、断熱・気密が高く、使うエネルギーを実質ゼロ以下にした家(ZEH)が対象の補助金です。省エネ住宅を考えているなら、設計の最初からZEHの基準を意識しておくと申請しやすくなります。
子育てエコホーム支援事業は、子育て世帯や若い夫婦が省エネ性能の高い新築を建てるときに補助金がもらえる制度です(条件あり)。予算の上限があるので、早めに情報を確認しておくのがおすすめです。
固定資産税の減額は、新築の家の固定資産税が一定期間安くなる制度です。ふつうの新築なら3年間、長期優良住宅なら5年間、税額が半分になります。
これらを組み合わせると、国や自治体の補助で合計100万円以上の負担が減ることもあります。ただ、制度は毎年見直されるので、申請する前に必ず最新の情報を確認してください。
「総予算」で考えるのが基本
マイホームの予算は、「建物だけ」ではなく、「土地+建物+諸費用+家具家電+予備費」の総額で考えるのが基本です。
打ち合わせを進めるうちに少しずつ予算が増えていくのは、たぶん誰もが通る道です。うちもそうでした。
でも、最初に「総額の上限」を決めておくだけで、あとで慌てる場面はかなり減らせます。建てる前の自分に一言言うなら、「家具・家電の180万円も、最初から予算に入れておいて」です。
▼あわせて読みたい関連記事