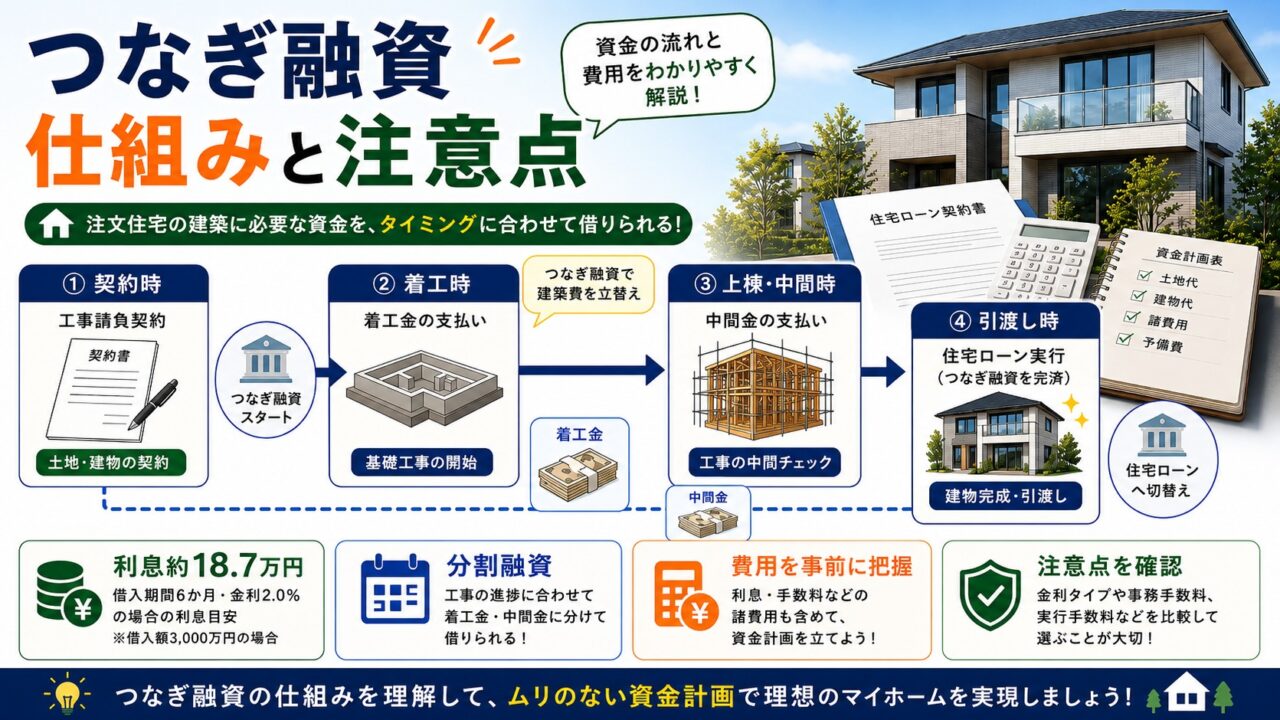
つなぎ融資 仕組みと注意点
「あれ、着工金って、どこからお金を出すんだっけ?」
注文住宅の打ち合わせの途中で、私はこれで慌てました。
注文住宅は、工事の途中で着工金や中間金を払います。でも住宅ローンは、ふつう家の引き渡しのときにまとめて出るもの。その間のお金をどうするか。ここで出てくるのがつなぎ融資や分割融資です。
この記事では、その仕組みと費用の目安、つまずきやすいポイントをまとめます。私と同じように慌てないように、早めに知っておいてください。
なお、どれを選ぶのがいいかは、土地があるかどうか、スケジュール、使う銀行でかなり変わります。ここに書くのは一般的な情報の整理です。私は専門家ではないので、最終的には必ず銀行や担当さんに相談して決めてください。
~この記事の内容~
なぜ「つなぎ」が必要になるのか
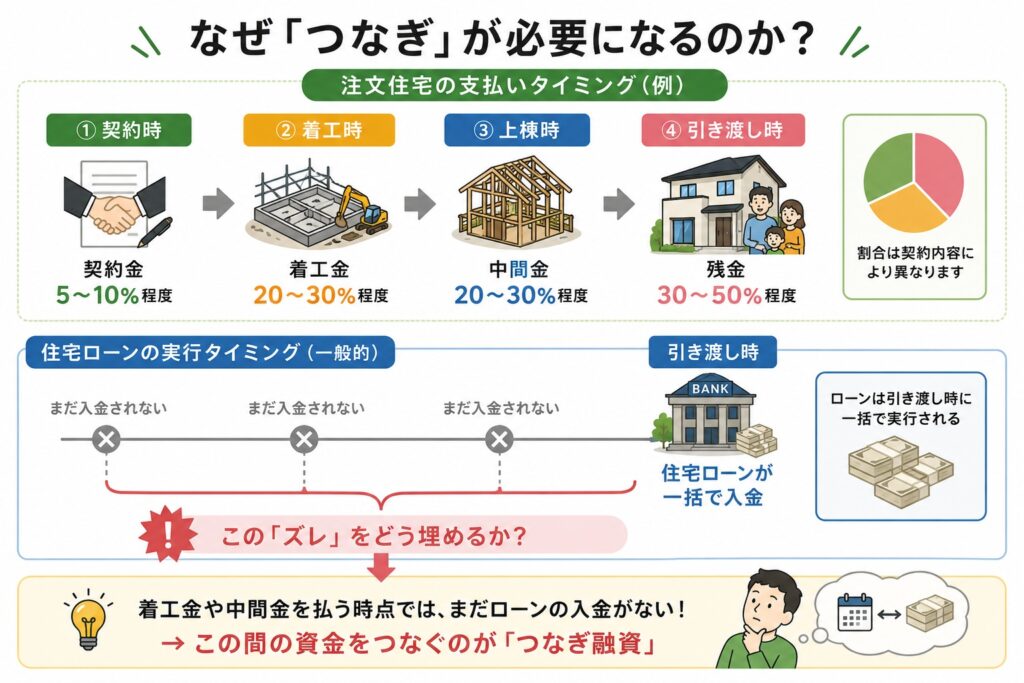
理由は、お金を払うタイミングのズレです。
注文住宅は、工事の進み具合に合わせて代金を何回かに分けて払うのがふつうです。割合は契約によりますが、だいたいこんなイメージです。
- 契約のとき:契約金(建築費の5〜10%くらい)
- 着工のとき:着工金(20〜30%くらい)
- 上棟のとき:中間金(20〜30%くらい)
- 引き渡しのとき:残金(30〜50%くらい)
ところが、ふつうの住宅ローンは引き渡しのときに一括で出るんです。つまり、着工金や中間金を払うときには、まだローンのお金が手元にありません。
このズレをどう埋めるか。ここを考えずに進めると、資金計画でつまずきます。
つなぎ融資の仕組み
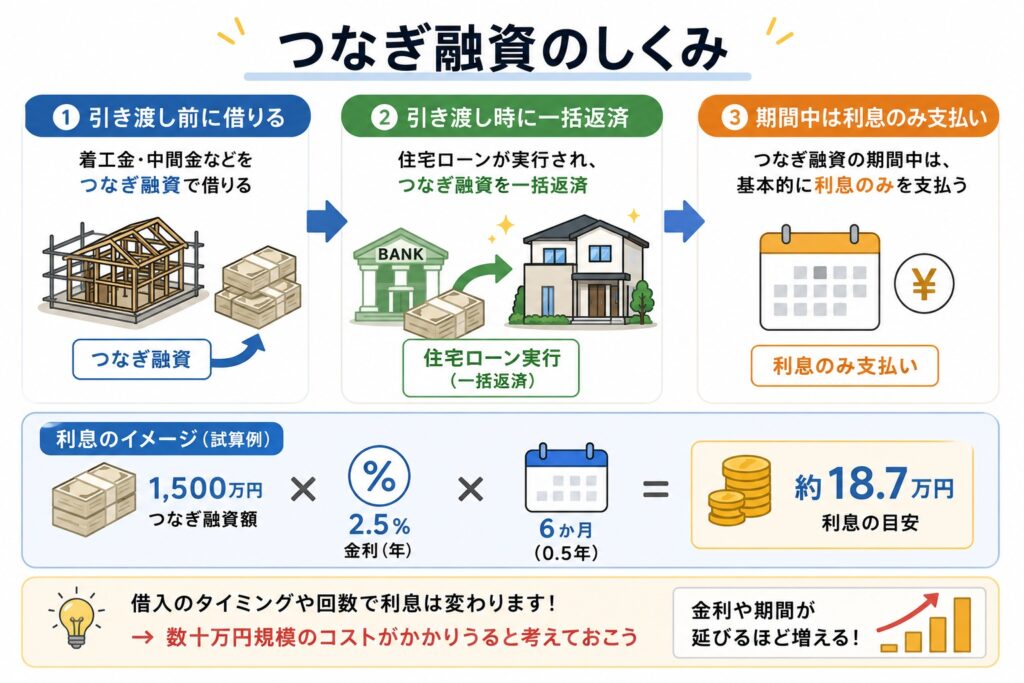
つなぎ融資は、引き渡し前に必要なお金を一時的に貸してくれる、短期のローンです。流れはこうです。
- 引き渡し前の着工金や中間金を、つなぎ融資で借りる
- 引き渡しのときに住宅ローンが出て、それでまとめて返す
- つなぎ融資の間は、基本的に利息だけ払う
利息のイメージをつかむために、試しに計算してみます。つなぎ融資1,500万円・金利2.5%・期間6か月(0.5年)の場合、
- 1,500万円 × 2.5% × 0.5年 = 約18.7万円
実際には借りるタイミングや回数で変わりますが、「数十万円くらいかかることもある」という感覚は持っておいてください。金利が高いほど、期間が長いほど、この額はふくらみます。
つなぎ融資と分割融資の違い
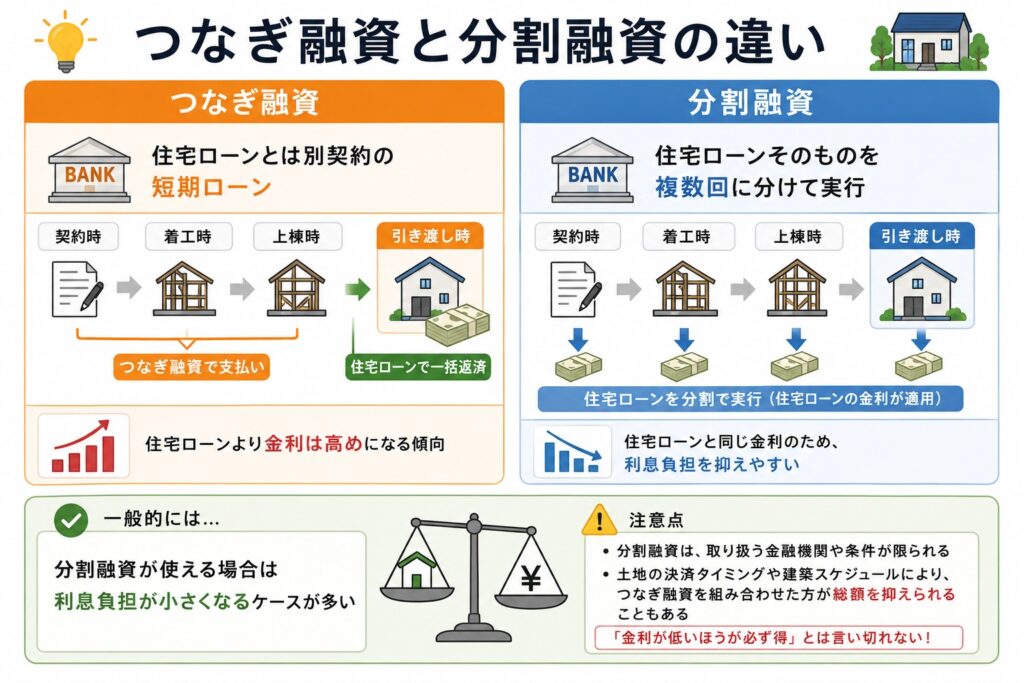
似ているようで、中身は違います。
- つなぎ融資:住宅ローンとは別の契約の、短期のローン。引き渡しのときに住宅ローンでまとめて返す。金利は住宅ローンより高めになりがち
- 分割融資:住宅ローンそのものを何回かに分けて出してもらう方法。住宅ローンの金利なので、利息を抑えやすい
一般的には、分割融資が使えるなら利息は少なく済むことが多いと言われています。
ただ、分割融資はやっている銀行や条件が限られます。土地の決済のタイミングや建築のスケジュールによっては、つなぎ融資を組み合わせた方が結果的に安く済むこともあります。「金利が低い方が必ず得」とは言い切れないので、そこは注意が必要です。
銀行によって対応はバラバラ
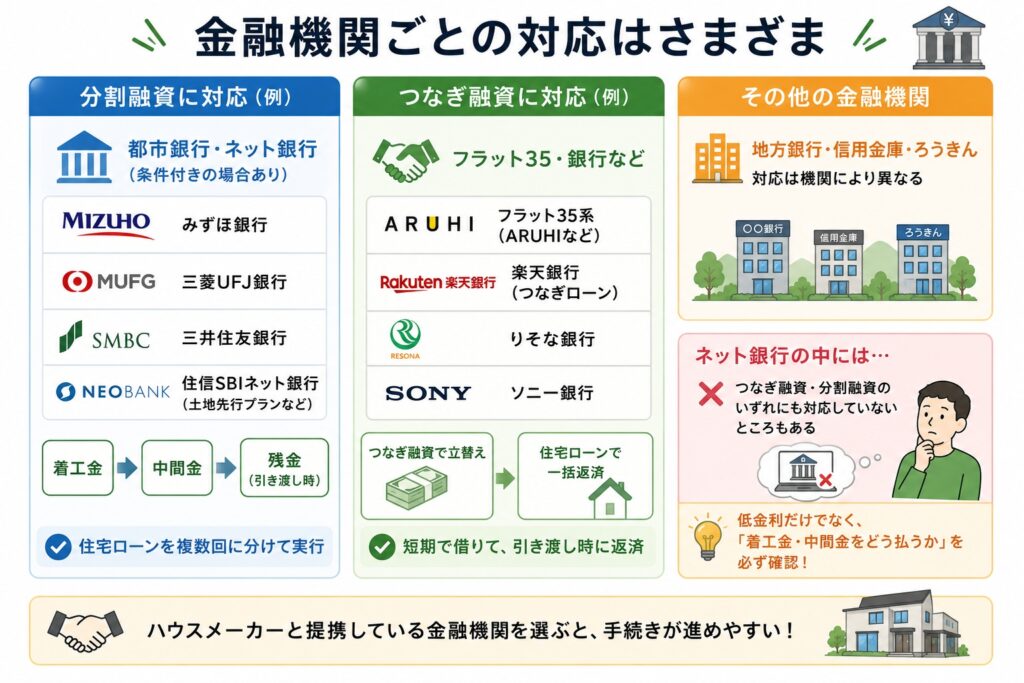
どちらに対応しているかは、銀行によって違います。あくまで傾向ですが、だいたいこんな感じです(最新の情報は各銀行の公式サイトで必ず確認してください)。
- 分割融資に対応:みずほ銀行、三菱UFJ銀行、三井住友銀行などの都市銀行、住信SBIネット銀行の土地先行プランなど。条件付きや個別相談になることも
- つなぎ融資に対応:フラット35系(ARUHIなど)、楽天銀行(つなぎローン)、りそな銀行、ソニー銀行など
- 地方銀行・信用金庫・ろうきん:対応はそれぞれ。地元で相談しながら進めたい人向き
それから、ネット銀行の中には、つなぎ融資にも分割融資にも対応していないところがあります。金利が安くて魅力的でも、「着工金・中間金をどう払うか」の答えがないと使いにくいので、検討の段階で確認しておいてください。ハウスメーカーと提携している銀行を選ぶと、手続きが進めやすいことが多いようです。
つなぎ融資にかかる費用
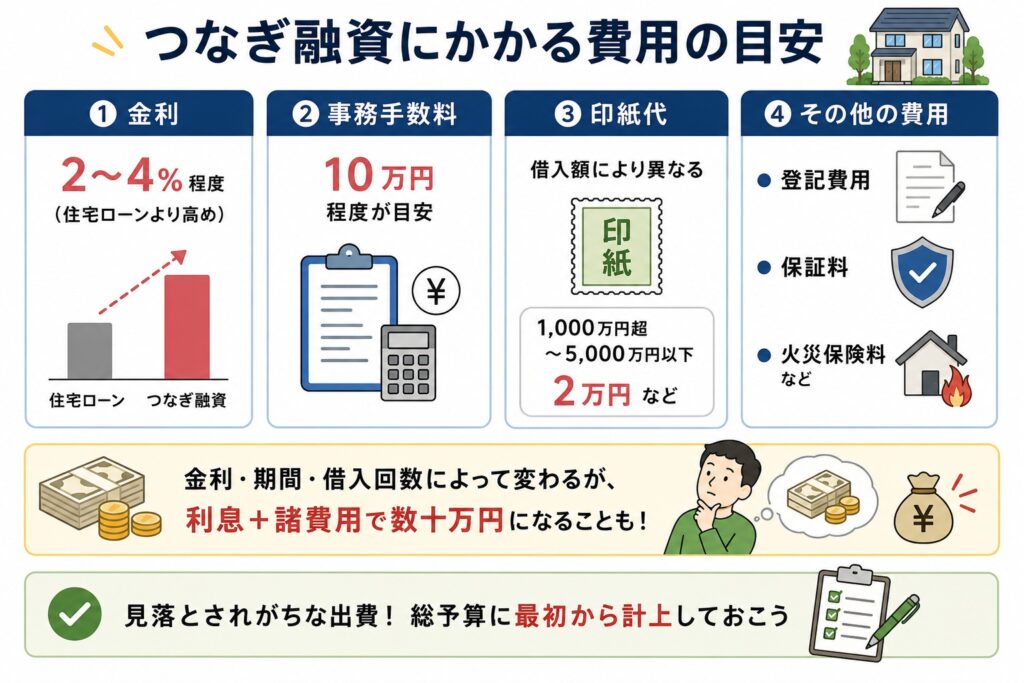
つなぎ融資は、利息だけでなく、契約のための費用もかかります。目安はこのくらいです。
- 金利:2〜4%くらい(住宅ローンより高め)
- 事務手数料:10万円くらいがひとつの目安
- 印紙代:借りる額で変わる(1,000万円超〜5,000万円以下なら2万円など)
利息と諸費用を合わせると、数十万円になることも珍しくありません。マイホームの総予算を考えるときは、こういう費用も最初から諸費用に入れておくと、あとで予算が足りなくなるのを防げます。見落としがちな出費なので、早めに確認しておいてください。
つなぎ融資を使わずに済ませる方法
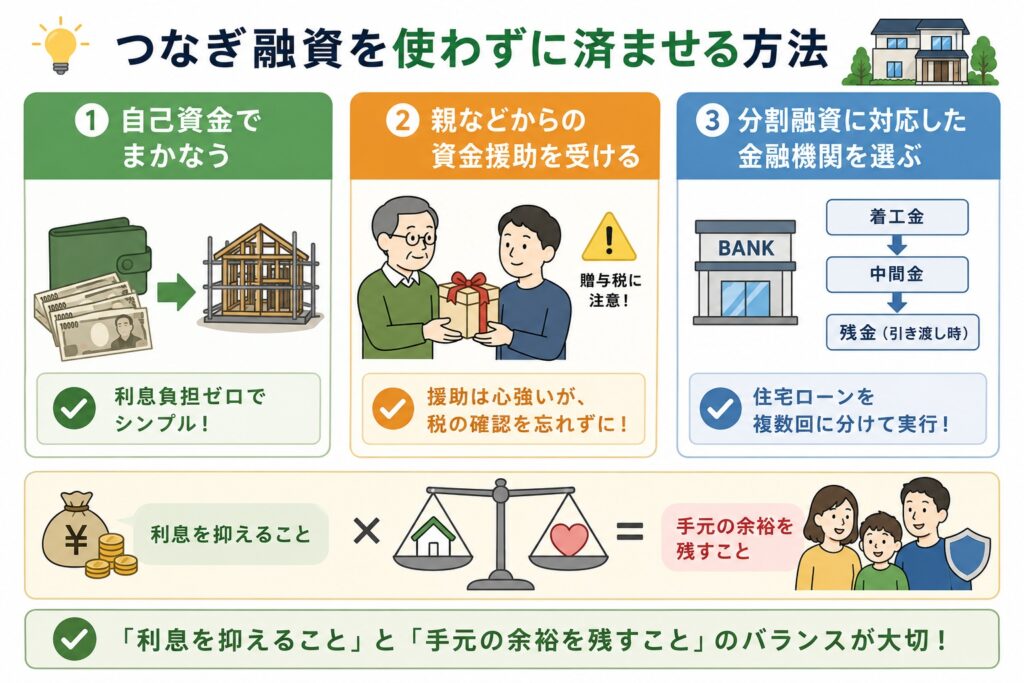
そもそも、つなぎ融資を使わないという手もあります。
- 自己資金で着工金・中間金を払う
- 親などから援助してもらう(贈与税の扱いに注意)
- 分割融資に対応している銀行を選ぶ
利息だけで考えれば、自己資金で払えるならそれがいちばんシンプルです。分割融資が使えるなら、それも有力な候補です。
ただ、手元のお金を家につぎ込みすぎると、住みはじめてからの生活の余裕がなくなります。「利息を抑えること」と「手元に余裕を残すこと」のバランスで考えるのがいいと思います。
住宅ローン控除との関係
もうひとつ知っておきたいのが、住宅ローン控除との関係です。
一般的に、つなぎ融資・分割融資の期間(=まだ住宅ローンとして出ていない部分)は、住宅ローン控除の対象になりません。控除の対象になるのは、引き渡し後の住宅ローンの残高です。
なので、制度上の損得で考えると、着工から引き渡しまでの期間をだらだら延ばさない方が有利になりやすい、という見方ができます。控除の仕組みは毎年細かく変わるので、最新の情報もあわせて確認しておいてください。
建売・建築条件付きの場合は?
ちなみに、どの家づくりでも、つなぎ融資が必要になるわけではありません。
- 建売住宅:完成した家を買うので、基本的につなぎ融資はいらない
- 建築条件付きの土地:家を新しく建てる分については、つなぎ融資が必要になることがある
このあたりは、家の買い方そのものにも関わってきます。建売 vs 注文住宅の記事でも書いているので、よければあわせてどうぞ。
金利だけでなく「総コスト」で比べる
つなぎ融資は、引き渡し前の支払いを乗り切るための便利な仕組みです。ただ、金利は高めで、諸費用もかかります。
利息を抑えるなら、分割融資や自己資金で払えるのがいちばん。でも分割融資は対応している銀行が限られていて、スケジュールによってはつなぎ融資の方が向いていることもあります。
どれが正解かは、土地の有無・自己資金・建築のスケジュール・選ぶ銀行で変わります。「金利が低い=得」と単純に決めずに、利息・手数料・住宅ローン控除のタイミングまで含めた総コストで比べてください。
いちばん確実なのは、いくつかのパターンを銀行の担当さんに試算してもらってから決めることです。そして何より、私のように打ち合わせの途中で慌てないように。資金の流れは、契約前に一度確認しておいてください。
▼あわせて読みたい関連記事