住宅ローンの銀行の選び方|少しでも安い金利で借りるには
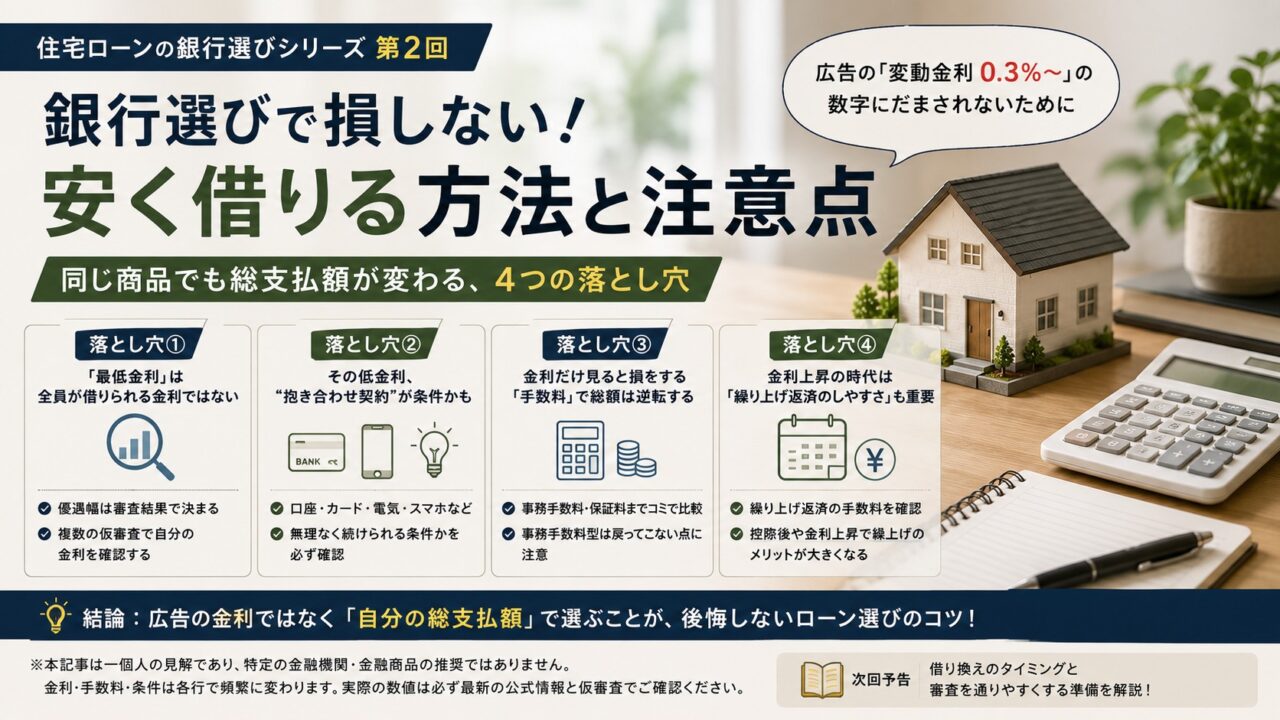
住宅ローンを比べていると、広告に並ぶ「変動金利 0.3%〜」のような数字に目を奪われます。でも、その最低金利で本当に借りられるのか、そして金利だけで銀行を選んでいいのか——ここには、知らないと損をする落とし穴がいくつもあります。
この記事は、住宅ローンの「銀行の選び方・安く借りる方法」シリーズの第2回です。前回は固定か変動かという大前提を扱いました。今回は「同じ商品でも総支払額が変わる、銀行選びのポイントと注意点」を、広告に釣られないための視点でまとめます。
※本記事は一個人の見解であり、特定の金融機関・金融商品の推奨ではありません。金利・手数料・条件は各行で頻繁に変わります。実際の数値は必ず最新の公式情報と仮審査でご確認ください。
~この記事の内容~
落とし穴①|広告の「最低金利」は、全員が借りられる金利ではない
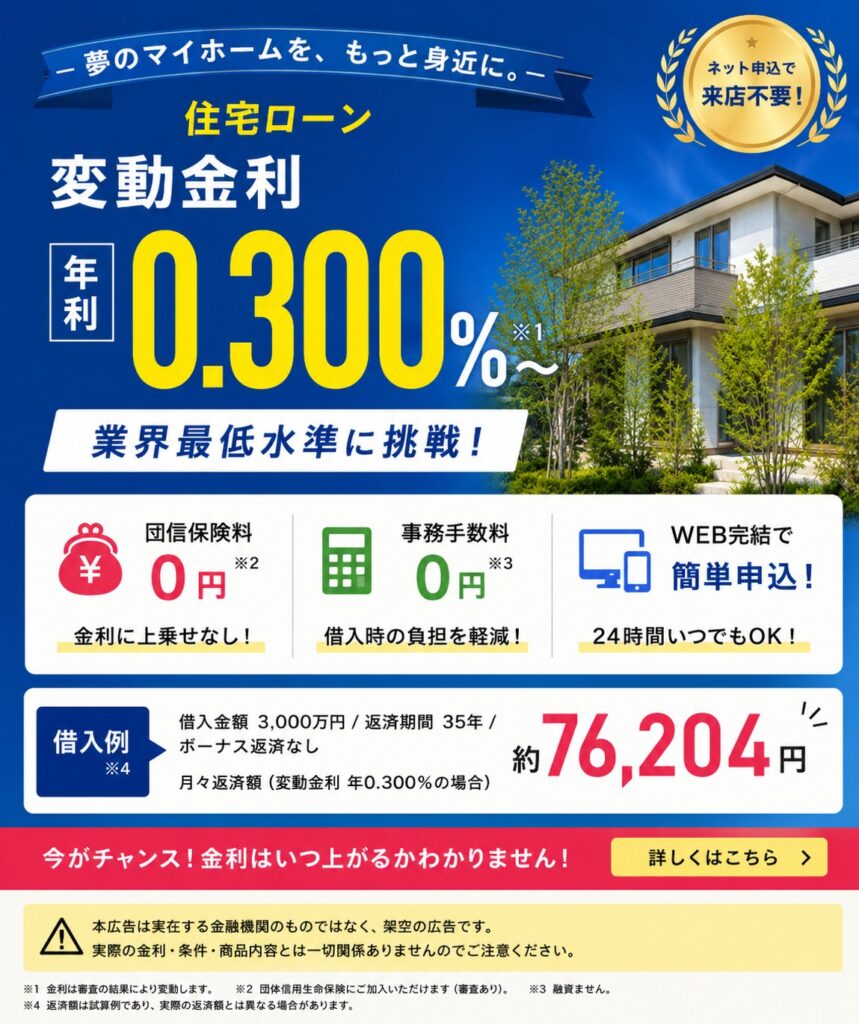
まず大前提として、住宅ローンの金利は「適用金利 = 店頭金利 − 優遇(引き下げ)幅」で決まります。広告に出ている低い数字は、この優遇幅がフルに効いたときの“下限”です。そして、この優遇幅がどれだけ効くかは審査の結果しだいで決まります。
では、その最低金利で実際に借りられる人はどれくらいいるのか。残念ながら、「最優遇金利を受けられた人の割合」は、どの銀行もほとんど公表していません。ここは正直に書きますが、公開データがないのです。ただ確実に言えるのは、広告の最低金利は「審査を通過した一部の人が受けられる下限」であって、誰でもその金利になるわけではないということ。
優遇幅や借入可能額は、次のような要素で変わります。
- 年収・勤続年数・雇用形態(正社員/自営業など)
- 信用情報(他の借入・カードの履歴)
- 物件の担保評価(土地・建物の価値)
- 頭金の割合(自己資金が多いほど有利になりやすい)
つまり「広告の0.3%」ではなく「自分がいくらで借りられるか」が本番です。気になる銀行は、複数まとめて仮審査(事前審査)にかけ、自分に提示される金利で比べましょう。仮審査は無料で、複数出しても問題ありません。
落とし穴②|その低金利、“抱き合わせ契約”が条件かもしれない
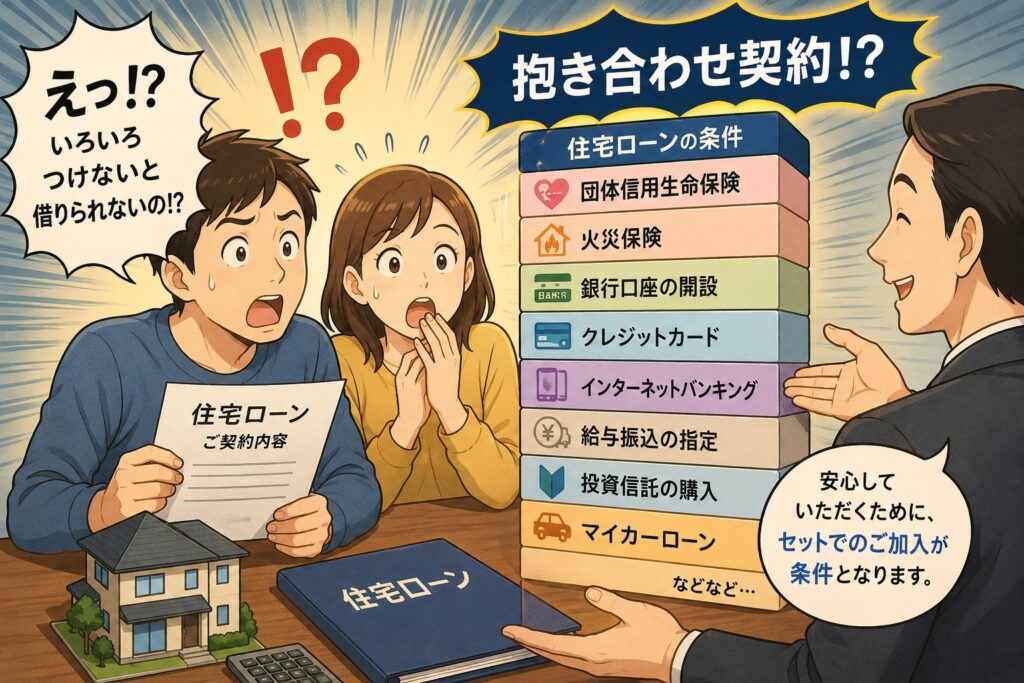
最低金利を得るために、さまざまなサービスの契約を求められることも少なくありません。金利の優遇条件としてよくあるのが、次のようなものです。
- 給与振込口座の指定
- その銀行のクレジットカードの契約・利用
- 一定額以上の預金残高
- 電気・スマホなど、グループサービスの契約
たとえば、人気のネット銀行では「電気」や「スマホ回線」をセット契約すると金利が下がる仕組みがあります。実際、auじぶん銀行には、au回線とセットで金利が下がる「auモバイル優遇割」や、電気サービスとセットの「じぶんでんき優遇割」といった金利優遇割があります(内容・幅は時期により変わります)。
こうした優遇は、もともとそのサービスを使う人には純粋にお得です。ただし注意したいのは、「金利のために、本当は不要なサービスまで契約してしまう」パターン。電気やスマホを乗り換えて割高になったり、後で解約したら金利優遇が外れて上がったり——トータルで見ると得していないこともあります。「その条件は、自分にとって無理なく続けられるものか?」を必ず確認してください。
落とし穴③|金利だけ見ると損をする。「手数料」で総額は逆転する
意外と見落とされがちなのが手数料です。金利が0.1%安くても、手数料が数十万円高ければ、トータルの支払額では逆転します。住宅ローンの初期費用でとくに大きいのが、事務手数料と保証料です。この2つは、大きく2タイプに分かれます。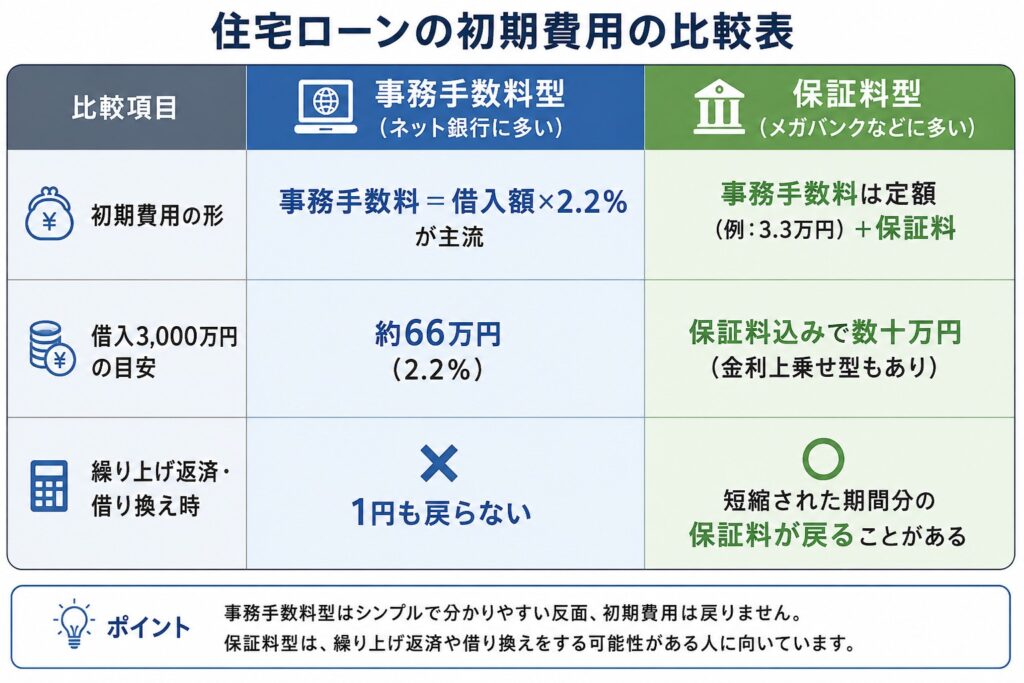 ネット銀行は保証料0円が多いものの、そのぶん事務手数料が「借入額×2.2%」と大きめです。金利の低さと手数料の高さはセットのことが多いので、必ず「金利+手数料の総額」で比較しましょう。とくに、あとで繰り上げ返済や借り換えをする可能性が高い人は、「事務手数料型は戻ってこない」点が効いてきます。
落とし穴④|金利上昇の時代は「繰り上げ返済のしやすさ」も選定基準に
前回書いたとおり、いまは金利が上がりはじめた局面です。加えて、住宅ローン控除(年末残高の0.7%が税額から差し引かれる制度)の恩恵にも期限があります。控除がある間は、手元資金を繰り上げ返済に回すより残しておいたほうが有利なこともありますが、控除期間が終わったあとや、ローン金利が控除率(0.7%)を上回ってきた局面では、繰り上げ返済で残高を減らすメリットが大きくなります。
そこで効いてくるのが、繰り上げ返済のしやすさと手数料です。
- 多くのネット銀行は、ネット経由の一部繰り上げ返済が手数料無料
- 店頭・電話での手続きや、全額繰り上げ返済には手数料がかかる銀行もある
- 前述のとおり、事務手数料型は繰り上げ返済しても初期手数料は戻らない
「将来くり上げて早く返したい」と考えているなら、繰り上げ返済のしやすさ・手数料まで含めて銀行を選んでおくと、後悔しにくくなります。
まとめ|「広告の金利」ではなく「自分の総支払額」で選ぶ
銀行選びで損をしないためのチェックポイントを整理します。
- 広告の最低金利を鵜呑みにしない:複数の仮審査で「自分に出る金利」を確認する
- 抱き合わせ条件を見極める:無理なく続けられる契約か。外したら金利が上がらないか
- 金利+手数料の総額で比べる:事務手数料(2.2%か定額か)+保証料までコミで計算
- 繰り上げ返済のしやすさ:手数料無料か、事務手数料は戻らない点も踏まえる
住宅ローンは、金利0.1%の差でも総額では数十万〜百万円単位で変わる、大きな買い物です。それでも、「広告の数字」より「自分の総支払額」で判断する——この一点を押さえるだけで、後悔はぐっと減ります。次回は、実際の借り換えや、審査を通りやすくする準備について掘り下げる予定です。
▼あわせて読みたい関連記事